Une carte grise barrée désigne un certificat d’immatriculation sur lequel l’ancien propriétaire a tracé un trait diagonal, inscrit la mention « Vendu le » ou « Cédé le », la date de la transaction, puis apposé sa signature. Ce document matérialise le transfert de propriété du véhicule. Il ne constitue plus un certificat d’immatriculation valide au nom du nouveau détenteur, mais il reste un élément central du dossier de cession.
La question se pose à chaque transaction entre particuliers : faut-il attendre la nouvelle carte grise pour assurer le véhicule, ou peut-on rouler couvert dès la remise des clés ? La réponse courte est oui, un assureur peut couvrir un véhicule dont la carte grise est barrée, mais sous conditions précises et pour une durée limitée.
Obligation d’assurance dès la prise de possession du véhicule
Le Code des assurances impose que tout véhicule terrestre à moteur soit assuré au minimum en responsabilité civile, y compris s’il est stationné dans un garage et ne roule pas. Cette obligation prend effet dès que l’acheteur entre en possession du véhicule, pas au moment où la nouvelle carte grise est émise.
En pratique, entre la signature du certificat de cession et la réception du nouveau certificat d’immatriculation, plusieurs jours (parfois plusieurs semaines) s’écoulent. Pendant cette période, le véhicule ne doit pas rester sans couverture. Un accident causé par une voiture non assurée expose le conducteur à une amende forfaitaire, à la confiscation du véhicule et à l’obligation d’indemniser les victimes sur ses fonds propres.
L’assurance de l’ancien propriétaire, quant à elle, ne couvre plus le véhicule après la cession. Le vendeur a l’obligation de déclarer la vente à son assureur, ce qui met fin à la garantie. Compter sur cette couverture serait une erreur aux conséquences financières lourdes.
Coupon détachable et carte grise barrée : ce que chaque document permet
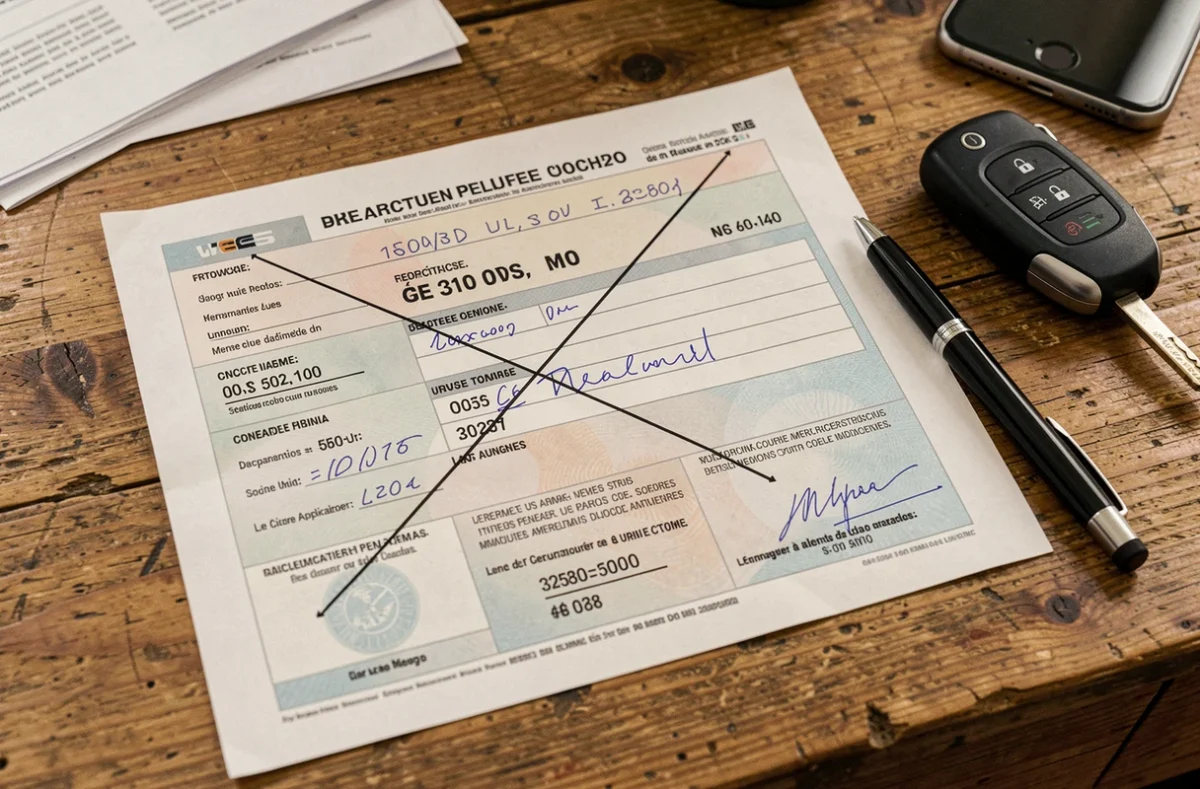
La carte grise d’un véhicule d’occasion comporte un coupon détachable situé en bas du document. Correctement rempli et signé par le vendeur, ce coupon sert de justificatif temporaire de circulation pour l’acheteur pendant la période transitoire prévue par la réglementation. La carte grise barrée seule, sans coupon exploitable ou sans déclaration de cession conforme, ne produit pas le même effet.
Ce que l’assureur demande concrètement
Pour souscrire un contrat d’assurance auto avec une carte grise barrée, la plupart des assureurs exigent plusieurs pièces combinées :
- La copie de la carte grise barrée portant la mention manuscrite de cession, la date et la signature du vendeur
- Le certificat de cession (formulaire CERFA) signé par les deux parties, qui officialise le transfert de propriété
- Le coupon détachable correctement rempli, qui permet de circuler en attendant la nouvelle immatriculation
- Une pièce d’identité du nouveau propriétaire et un justificatif de domicile
L’absence du certificat de cession est un motif fréquent de refus. Un assureur qui ne peut pas vérifier la réalité du transfert de propriété ne prendra pas le risque d’émettre un contrat. De même, une carte grise mal barrée (sans date ou sans signature) bloque le dossier aussi bien chez l’assureur que sur la plateforme de l’ANTS pour la demande de nouveau certificat.
Assurance temporaire avec carte grise barrée : durée, coût et limites
L’assurance temporaire est le contrat adapté à la période de transition entre l’achat et l’obtention de la nouvelle carte grise. Sa durée va généralement de quelques jours à quelques semaines. Certains assureurs proposent des formules allant jusqu’à plusieurs mois, mais la logique reste la même : couvrir un besoin transitoire, pas remplacer un contrat classique.
Ce qui fait varier le tarif
Le coût d’une assurance temporaire est proportionnellement plus élevé qu’un contrat annuel, parce que l’assureur concentre son risque sur une période courte sans visibilité sur le profil de conduite à long terme. Plusieurs facteurs influencent le montant de la prime :
- La durée choisie : plus la période est courte, plus le coût par jour est élevé
- Le niveau de couverture : une garantie au tiers coûte nettement moins qu’une formule tous risques
- Le profil du conducteur : âge, ancienneté du permis, antécédents (bonus-malus)
- Les caractéristiques du véhicule : puissance fiscale, ancienneté, type de motorisation
Un jeune conducteur paiera sensiblement plus qu’un conducteur expérimenté pour la même couverture temporaire. Les véhicules puissants ou anciens peuvent aussi faire l’objet de surprimes ou de refus.
Garanties disponibles
En assurance temporaire, la responsabilité civile est la garantie minimale obligatoire. Elle couvre les dommages causés aux tiers en cas d’accident. Selon les assureurs, des garanties complémentaires peuvent être ajoutées : vol, incendie, bris de glace, assistance dépannage. La garantie tous risques reste rare sur les contrats temporaires, car elle augmente fortement la prime pour une durée très courte.
Délai d’immatriculation après achat : le piège du retard administratif
L’acquéreur d’un véhicule d’occasion doit demander le nouveau certificat d’immatriculation dans le délai réglementaire suivant la cession. La démarche s’effectue auprès de l’ANTS (Agence nationale des titres sécurisés) ou d’un professionnel habilité.
L’assurance temporaire ne prolonge pas ce délai. Un contrat temporaire souscrit pour couvrir la période de transition n’autorise pas l’acheteur à repousser indéfiniment la demande de carte grise. Dépasser le délai légal expose à une contravention lors d’un contrôle routier, même si le véhicule est assuré.
Situations qui rallongent les délais
Certains dossiers prennent plus de temps que prévu. Un contrôle technique périmé bloque la demande d’immatriculation. Une erreur sur le certificat de cession (nom mal orthographié, numéro de châssis incomplet) oblige à reprendre la procédure. Un véhicule faisant l’objet d’un gage ou d’une opposition au transfert ne peut pas être immatriculé tant que la situation n’est pas régularisée.
Dans ces cas, l’assurance temporaire peut être renouvelée, mais à un coût cumulé supérieur à celui d’un contrat annuel classique. Mieux vaut vérifier l’ensemble du dossier avant de finaliser l’achat pour éviter un blocage administratif coûteux.
Passer d’un contrat temporaire à une assurance auto définitive
Dès réception du nouveau certificat d’immatriculation, la situation se normalise. Le contrat temporaire prend fin (ou est résilié) et un contrat d’assurance auto classique prend le relais. Plusieurs options se présentent à ce stade.
Rester chez le même assureur est la solution la plus simple si le contrat temporaire a été souscrit dans cette optique. Certains assureurs intègrent directement la période temporaire dans le contrat définitif, ce qui évite toute rupture de couverture. D’autres traitent les deux contrats de façon indépendante.
Changer d’assureur à ce moment est tout à fait possible. Le contrat temporaire ayant une durée limitée, il n’y a pas de contrainte d’engagement annuel. C’est souvent le bon moment pour comparer les offres, puisque le nouveau certificat d’immatriculation donne accès à l’ensemble du marché sans restriction liée à un dossier incomplet.
Vérifications à ne pas négliger
Lors du passage au contrat définitif, il faut vérifier que la date de début de couverture correspond exactement à la fin du contrat temporaire. Un jour sans assurance suffit à constituer un défaut d’assurance sanctionnable en cas de contrôle ou d’accident. Conserver les justificatifs des deux contrats (temporaire et définitif) pendant au moins deux ans permet de prouver la continuité de couverture en cas de litige.
La carte grise barrée, le certificat de cession et le coupon détachable doivent être conservés même après l’obtention de la nouvelle carte grise. Ces documents attestent la chaîne de propriété du véhicule et peuvent être demandés en cas de sinistre survenu pendant la période transitoire.
Pour obtenir une estimation adaptée à la situation de votre véhicule et à votre profil de conducteur, le formulaire de demande de devis gratuit ci-dessous permet d’être rappelé par un professionnel qui pourra détailler les garanties et tarifs disponibles, que la carte grise soit encore barrée ou que le nouveau certificat soit déjà en main.