La carte verte papier a disparu du pare-brise des véhicules immatriculés en France depuis le 1er avril 2024. Le Fichier des véhicules assurés (FVA) permet désormais aux forces de l’ordre de vérifier la couverture d’un véhicule par simple lecture de la plaque. Pour autant, le certificat international d’assurance reste exigé dans plusieurs pays, et sa gestion documentaire mérite une attention technique que la plupart des articles grand public escamotent.
Certificat international d’assurance automobile : le mécanisme juridique derrière la carte verte
Le système carte verte repose sur un réseau de bureaux nationaux d’assurance coordonnés par le Council of Bureaux. Chaque bureau garantit, sur son territoire, l’indemnisation des victimes d’un accident causé par un véhicule étranger couvert par un certificat valide.
Le Bureau central français (BCF) joue ce rôle pour la France. Quand un assuré français circule dans un pays membre du système, son assureur couvre la responsabilité civile locale via cet accord multilatéral. Le document matérialisant cette couverture, c’est le certificat international d’assurance, historiquement imprimé sur papier vert.
La suppression du document physique en France ne concerne que le contrôle national. Elle ne modifie en rien les obligations documentaires imposées par les États tiers. En pratique, nous observons que cette distinction génère une confusion fréquente chez les conducteurs qui pensent ne plus avoir besoin d’aucun justificatif papier, y compris à l’étranger.
Régime multilatéral et présomption de couverture par la plaque
Dans l’Espace économique européen et quelques pays associés, un accord permet de présumer la couverture du véhicule à partir de sa plaque d’immatriculation. Le conducteur n’a pas à présenter de document papier aux frontières.
Cette présomption ne s’applique pas partout. Les pays extérieurs à cet accord exigent un certificat international, parfois appelé IMIC (International Motor Insurance Certificate). La liste des pays concernés évolue, et nous recommandons de la vérifier directement auprès du BCF avant tout départ.
Pays où la carte verte reste obligatoire : distinctions pratiques pour le conducteur français
La frontière entre pays où la plaque suffit et pays où le certificat est requis ne coïncide pas toujours avec la géographie européenne. Certains États géographiquement proches exigent le document, tandis que d’autres, plus lointains mais membres d’accords bilatéraux, peuvent accepter la plaque. La liste exacte des pays concernés est publiée par le BCF et mise à jour régulièrement.
Conséquences concrètes d’un départ sans certificat
Arriver à une frontière sans certificat international valide oblige le conducteur à souscrire une assurance frontière. Cette couverture locale, vendue au poste-frontière ou dans les bureaux de douane, présente plusieurs inconvénients concrets :
- Le tarif est nettement plus élevé qu’une extension de garantie demandée en amont à son assureur habituel. La couverture se limite à la responsabilité civile minimale du pays concerné.
- Le délai de souscription peut bloquer le passage pendant une durée variable selon l’affluence et les procédures locales, ce qui complique un planning de voyage.
- Les garanties complémentaires (assistance, bris de glace, vol) ne sont jamais incluses, laissant le véhicule et le conducteur partiellement exposés.
Nous recommandons systématiquement de demander le certificat international à son assureur suffisamment en avance, car le délai de traitement varie d’un contrat à l’autre.
Véhicules sous immatriculation provisoire ou importés : un traitement documentaire différent
Le remplacement de la carte verte par le FVA concerne les véhicules déjà immatriculés définitivement en France. Tout véhicule sous plaques provisoires, en cours d’importation ou sous immatriculation étrangère circulant temporairement sur le territoire français suit un régime distinct.
Pour un véhicule importé en attente d’immatriculation française définitive, une note de couverture délivrée par l’assureur fait office de preuve d’assurance. Ce document papier reste le seul justificatif opposable tant que le véhicule n’apparaît pas dans le FVA.
Plaques WW et certificats provisoires d’immatriculation
Les véhicules sous plaques WW (immatriculation provisoire) ne figurent pas systématiquement dans le FVA. L’assureur délivre alors une note de couverture papier, souvent valable pour une durée limitée calée sur la validité du certificat provisoire d’immatriculation.
Lors d’un contrôle routier, l’absence de cette note de couverture expose le conducteur aux mêmes sanctions que la conduite sans assurance, même si le contrat existe. Le document physique reste le seul moyen de preuve accepté dans cette configuration.
Garanties à l’étranger dans un contrat d’assurance auto : ce que couvre réellement la carte verte
Le certificat international atteste uniquement de la responsabilité civile obligatoire. Il ne dit rien des garanties complémentaires souscrites dans le contrat. La confusion entre le périmètre du certificat et celui du contrat global est une source régulière de litiges après sinistre à l’étranger.
Responsabilité civile et garanties optionnelles
La responsabilité civile couverte par le certificat correspond au minimum légal du pays traversé. Les garanties vol, incendie, bris de glace ou assistance dépendent exclusivement des clauses du contrat.
Avant un déplacement à l’étranger, vérifier trois points dans les conditions particulières du contrat :
- La durée de couverture hors France (souvent limitée à une période continue par déplacement, variable selon les contrats).
- La clause d’assistance et de rapatriement du véhicule, qui peut être exclue dans certains pays ou au-delà d’une distance donnée.
- La validité du constat amiable européen, document qui conserve une valeur probante dans les pays de l’Espace économique européen mais dont le format n’est pas reconnu partout.
Constat amiable et sinistre à l’étranger
En cas d’accident dans un pays européen, le constat amiable européen reste l’outil de référence pour déclarer le sinistre. Nous recommandons d’en conserver au moins deux exemplaires vierges dans le véhicule, même si la carte verte papier n’est plus requise en France.
Dans un pays non européen, la procédure de déclaration peut différer sensiblement. Le conducteur doit contacter le bureau national d’assurance local ou son propre assureur, selon les indications figurant au verso du certificat international.
Critères de choix d’un contrat d’assurance auto pour circuler à l’étranger
Tous les contrats d’assurance auto ne se valent pas en matière de couverture internationale. L’étendue géographique, la durée d’extension hors France et les plafonds d’assistance varient considérablement.
Étendue géographique et durée hors France
Certains contrats couvrent l’ensemble des pays du système carte verte sans surcoût. D’autres limitent la couverture à l’Espace économique européen et appliquent une surprime pour les destinations hors zone. La durée maximale de séjour couvert hors France varie selon les assureurs, généralement de quelques semaines à plusieurs mois par déplacement.
Pour les conducteurs qui voyagent régulièrement hors EEE, comparer les contrats sur le périmètre géographique inclus reste le critère le plus déterminant. Cette différence de couverture se rentabilise dès le premier déplacement si l’on considère le coût d’une assurance frontière souscrite au poste de douane.
Pièges fréquents à la souscription
Le piège le plus courant concerne les exclusions géographiques non lues. Un contrat peut mentionner « Europe » sans inclure la Turquie ou la Russie, deux pays pourtant accessibles par la route. La mention « pays du système carte verte » offre une couverture plus large que « pays de l’Union européenne ».
Un second piège porte sur l’assistance qui peut être conditionnée à une distance minimale du domicile. Si le véhicule tombe en panne à quelques kilomètres d’une frontière, la clause kilométrique peut exclure la prise en charge.
Vérifier aussi la franchise applicable en cas de sinistre à l’étranger. Certains contrats prévoient une franchise majorée hors France, ce qui peut représenter un surcoût significatif sur un sinistre matériel.
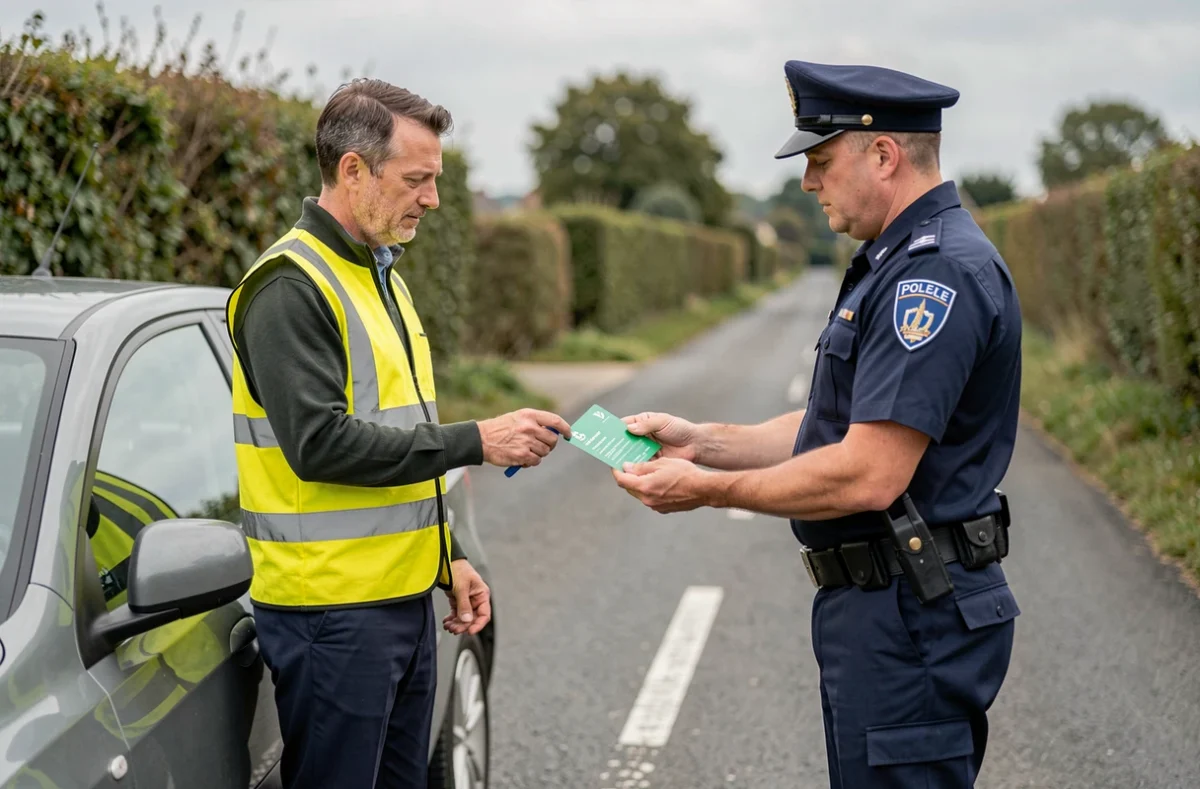
Conserver un justificatif d’assurance dans le véhicule : une précaution qui garde tout son sens
La dématérialisation du contrôle d’assurance en France ne supprime pas l’utilité d’un document accessible dans la boîte à gants. En cas de panne du système FVA, de contrôle dans une zone sans réseau ou de besoin de prouver sa couverture à un tiers après un accrochage, disposer d’un mémo d’assurance (relevé d’information ou attestation) reste une précaution raisonnable.
La plupart des assureurs mettent à disposition une attestation téléchargeable depuis l’espace client. Ce document n’a pas de valeur légale équivalente à l’ancienne carte verte pour un contrôle routier en France, mais il peut faciliter les échanges avec un autre conducteur ou un constat sur place.
Pour les déplacements à l’étranger, le certificat international d’assurance reste un document à part entière, distinct de cette attestation. Il doit être demandé explicitement à l’assureur et conservé en version papier dans le véhicule pendant toute la durée du séjour hors France.
Un formulaire de demande de devis gratuit est disponible juste en dessous de cet article. Remplissez-le pour être rappelé par un professionnel qui pourra vérifier l’étendue de votre couverture à l’étranger et adapter votre contrat d’assurance auto à vos besoins réels de déplacement.